Daklekkage en de verzekering: wordt een lekkend dak vergoed?
Een lekkend dak raakt twee dingen tegelijk: het dak zelf en alles wat eronder ligt. Verzekeraars behandelen die twee heel verschillend. De schade binnen wordt vaak vergoed, het dak zelf meestal niet. En of er überhaupt iets wordt vergoed, hangt af van de vraag of de lekkage plotseling kwam of het gevolg is van slijtage. Hieronder leest u hoe dat werkt bij een plat dak, een schuin dak, de dakgoot en na storm.
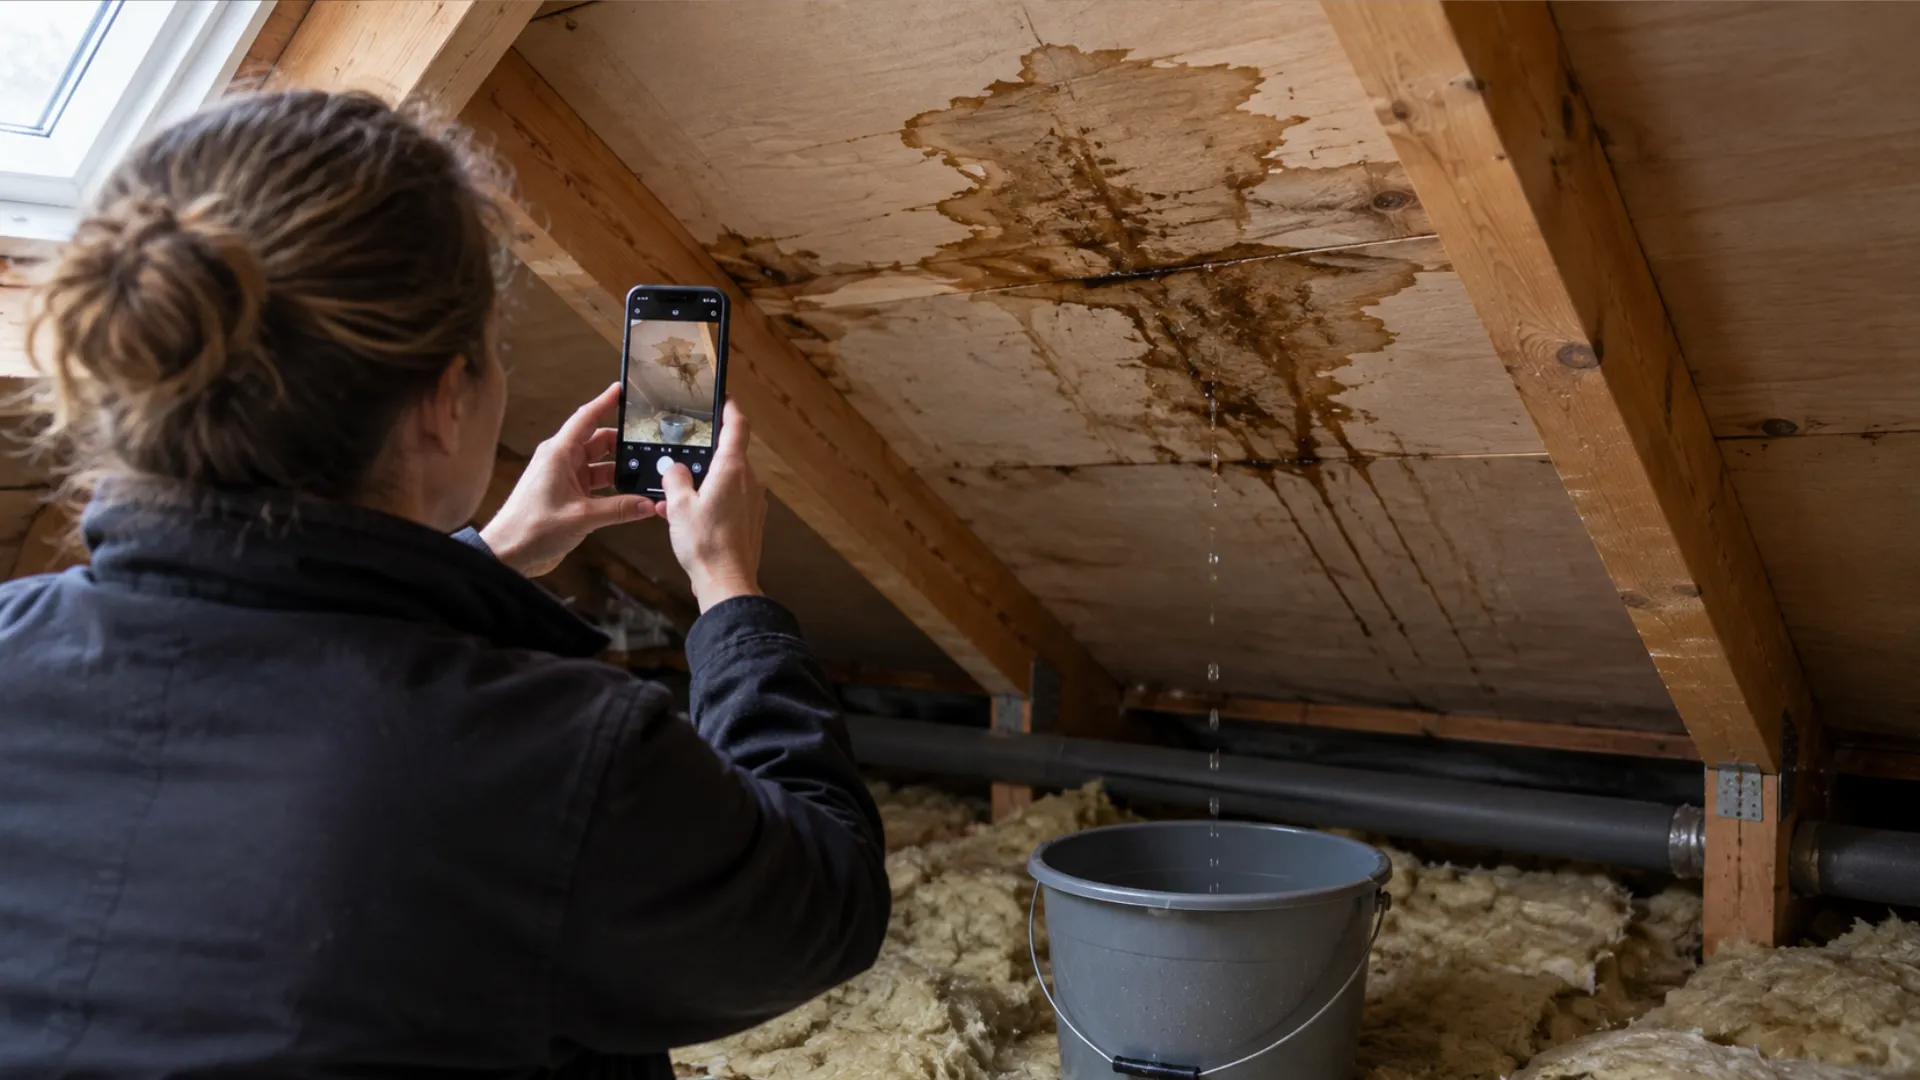
Wordt een lekkage van het dak vergoed door de verzekering?
De opstalverzekering vergoedt bij een daklekkage meestal de gevolgschade binnen, zoals een beschadigd plafond, als het water plotseling binnenkwam door regen, storm of hagel. De reparatie van het dak, de dakgoot of de regenpijp zelf wordt meestal niet vergoed. Lekkage door achterstallig onderhoud of versleten dakbedekking is uitgesloten.
Het dak zelf versus de schade binnen
Dit is het belangrijkste onderscheid bij een lekkage aan het dak:
- Gevolgschade binnen, zoals een nat plafond, beschadigde isolatie, wanden en vloeren: valt meestal onder de opstalverzekering
- Schade aan uw spullen, zoals meubels of wat er op zolder staat: valt onder de inboedelverzekering
- De reparatie van het dak, de dakbedekking, de dakgoot en de regenpijp: wordt meestal niet vergoed
De gedachte erachter is dat het dak onderhoud vraagt van de eigenaar. De verzekering dekt het onverwachte gevolg, niet het herstel van het onderdeel dat lekte. Een uitzondering is schade door een gebeurtenis van buitenaf, zoals storm of een omgevallen boom: dan kan ook de schade aan het dak zelf gedekt zijn.
Wanneer wordt een daklekkage vergoed?
Neerslag
Regen, hagel, sneeuw en smeltwater die via het dak binnenkomen, vallen bij vrijwel alle woonverzekeringen onder de dekking, voor de schade binnen. Voorwaarde is dat het om een onverwachte gebeurtenis gaat en niet om een dak dat al langer lek was. Regen die door een open dakraam binnenkomt, is uitgesloten.
Storm
Verzekeraars spreken van storm bij minimaal windkracht 7, en controleren dat bij het KNMI. Waait er bij storm een dakpan los of scheurt de dakbedekking open, dan is de schade aan het dak en de gevolgschade binnen meestal gedekt. Zat er al een gat in het dak, dan kan de verzekeraar de schade afwijzen.
Een plotseling defect
Een plotseling losgeschoten aansluiting of een doorvoer die het ineens begeeft, kan onder de dekking vallen. Hier speelt wel snel de vraag of het defect echt plotseling was. Een vastgestelde oorzaak geeft daarop het antwoord.
Wanneer wordt een daklekkage niet vergoed?
- Achterstallig onderhoud, zoals scheuren of gaten die niet op tijd zijn hersteld
- Versleten of verouderde dakbedekking, pannen of loodwerk
- Een verstopte dakgoot waardoor water overloopt
- Regen door een open dakraam of luik
- Schade tijdens een verbouwing of door een constructiefout
Volgens het Verbond van Verzekeraars is achterstallig onderhoud het punt waar verzekeraars het vaakst moeilijk over doen. Dat maakt het belangrijk om te kunnen laten zien wat de oorzaak is en dat die niet in gebrekkig onderhoud zit.
Plat dak, schuin dak, dakgoot en bijgebouwen
Lekkage van een plat dak
Bij een plat dak zit het lek vaak in een naad, een blaas of rond een doorvoer. Bitumen en EPDM verouderen, en bij een ouder dak ligt de discussie over slijtage snel op tafel. Een plat dak dat na een storm of hagelbui plotseling lekt, heeft een sterkere positie dan een dak dat al jaren niet is nagekeken.
Lekkage van een schuin dak
Bij een pannendak gaat het vaak om verschoven of gebroken pannen, of om loodwerk rond een schoorsteen of dakkapel. Een pan die bij storm wegwaait, is iets anders dan lood dat in de loop der jaren is gaan scheuren.
Lekkage van de dakgoot
Een lekkende of overlopende dakgoot is een veelvoorkomende bron van vocht in gevel en plafond. Het herstel van de goot zelf wordt bij de meeste verzekeraars niet vergoed. Gevolgschade binnen soms wel, maar een verstopte goot wordt vaak als onderhoud gezien.
Schuur, garage en bijgebouwen
Of een schuur of garage onder uw opstalverzekering valt, staat in de polis. Vaak is een bijgebouw op hetzelfde perceel meeverzekerd, maar de dekking kan beperkter zijn. Bij een lekkage in de schuur gelden verder dezelfde regels als voor het huis.
Daklekkage in een appartement
Woont u in een appartement, dan is het dak meestal een gemeenschappelijk deel. De VvE regelt dan het herstel en heeft vaak een eigen opstalverzekering voor het gebouw. Meld de lekkage zo snel mogelijk bij de VvE. Wie welk deel betaalt, leest u in wie betaalt een lekkage.
Wat u doet bij een daklekkage
- Beperk de schade: emmer onder de lekkage, spullen weg, eventueel een dekzeil als dat veilig kan
- Klim bij storm of gladheid niet zelf het dak op
- Fotografeer de schade binnen en, als het veilig kan, het dak
- Noteer de datum en het weer: was er storm, hagel of hevige regen?
- Meld de schade bij uw verzekeraar voordat er definitief wordt hersteld
Bij een daklekkage ligt de plek waar het water binnenkomt zelden recht boven de vlek. Voor de verzekeraar en voor de dakdekker is de exacte bron dus de sleutel. Wij sporen een daklekkage op met onder meer thermografie en, bij een plat dak, rookonderzoek, en leggen de bron en oorzaak vast in een lekdetectierapport. Hoe de reparatie daarna verloopt, leest u in daklekkage repareren.
Controleer uw polis
De regels hierboven zijn de hoofdlijn. Of u nu bij Interpolis, Centraal Beheer of een andere verzekeraar zit, de exacte dekking voor neerslag, storm, dak en dakgoot staat in uw eigen voorwaarden. Kijk vooral naar uitsluitingen voor dakbedekking en goten en naar uw eigen risico. Deze pagina is algemene informatie en geen beoordeling van uw polis.
Veelgestelde vragen
Lees ook
Artikelen die vaak samen met dit onderwerp gelezen worden.
 HerstelLekkage dak repareren: zelf oplossen, tijdelijk dichten of laten makenWie een lekkend dak wil repareren, loopt bijna altijd tegen hetzelfde probleem aan: de plek waar het water binnenkomt, ligt niet waar de vlek zit.
 VerzekeringLekkage en de verzekering: wat wordt vergoed en wat niet?Bij een lekkage komt na de schrik meteen de vraag: betaalt de verzekering dit?
 VerzekeringWie betaalt de lekkage: huurder, verhuurder, buren of VvE?Bij een lekkage in een huurwoning, een appartement of tussen buren ontstaat snel discussie over wie moet betalen.