Lekkage en de verzekering: wat wordt vergoed en wat niet?
Bij een lekkage komt na de schrik meteen de vraag: betaalt de verzekering dit? Het antwoord hangt af van drie dingen: de oorzaak, welke verzekering de schade raakt en wat er in uw polis staat. In dit artikel leest u hoe de opstal- en inboedelverzekering werken bij een lekkage, wanneer het opsporen van het lek wordt vergoed, welke uitsluitingen het vaakst tot een afwijzing leiden en hoe u uw claim sterk maakt.
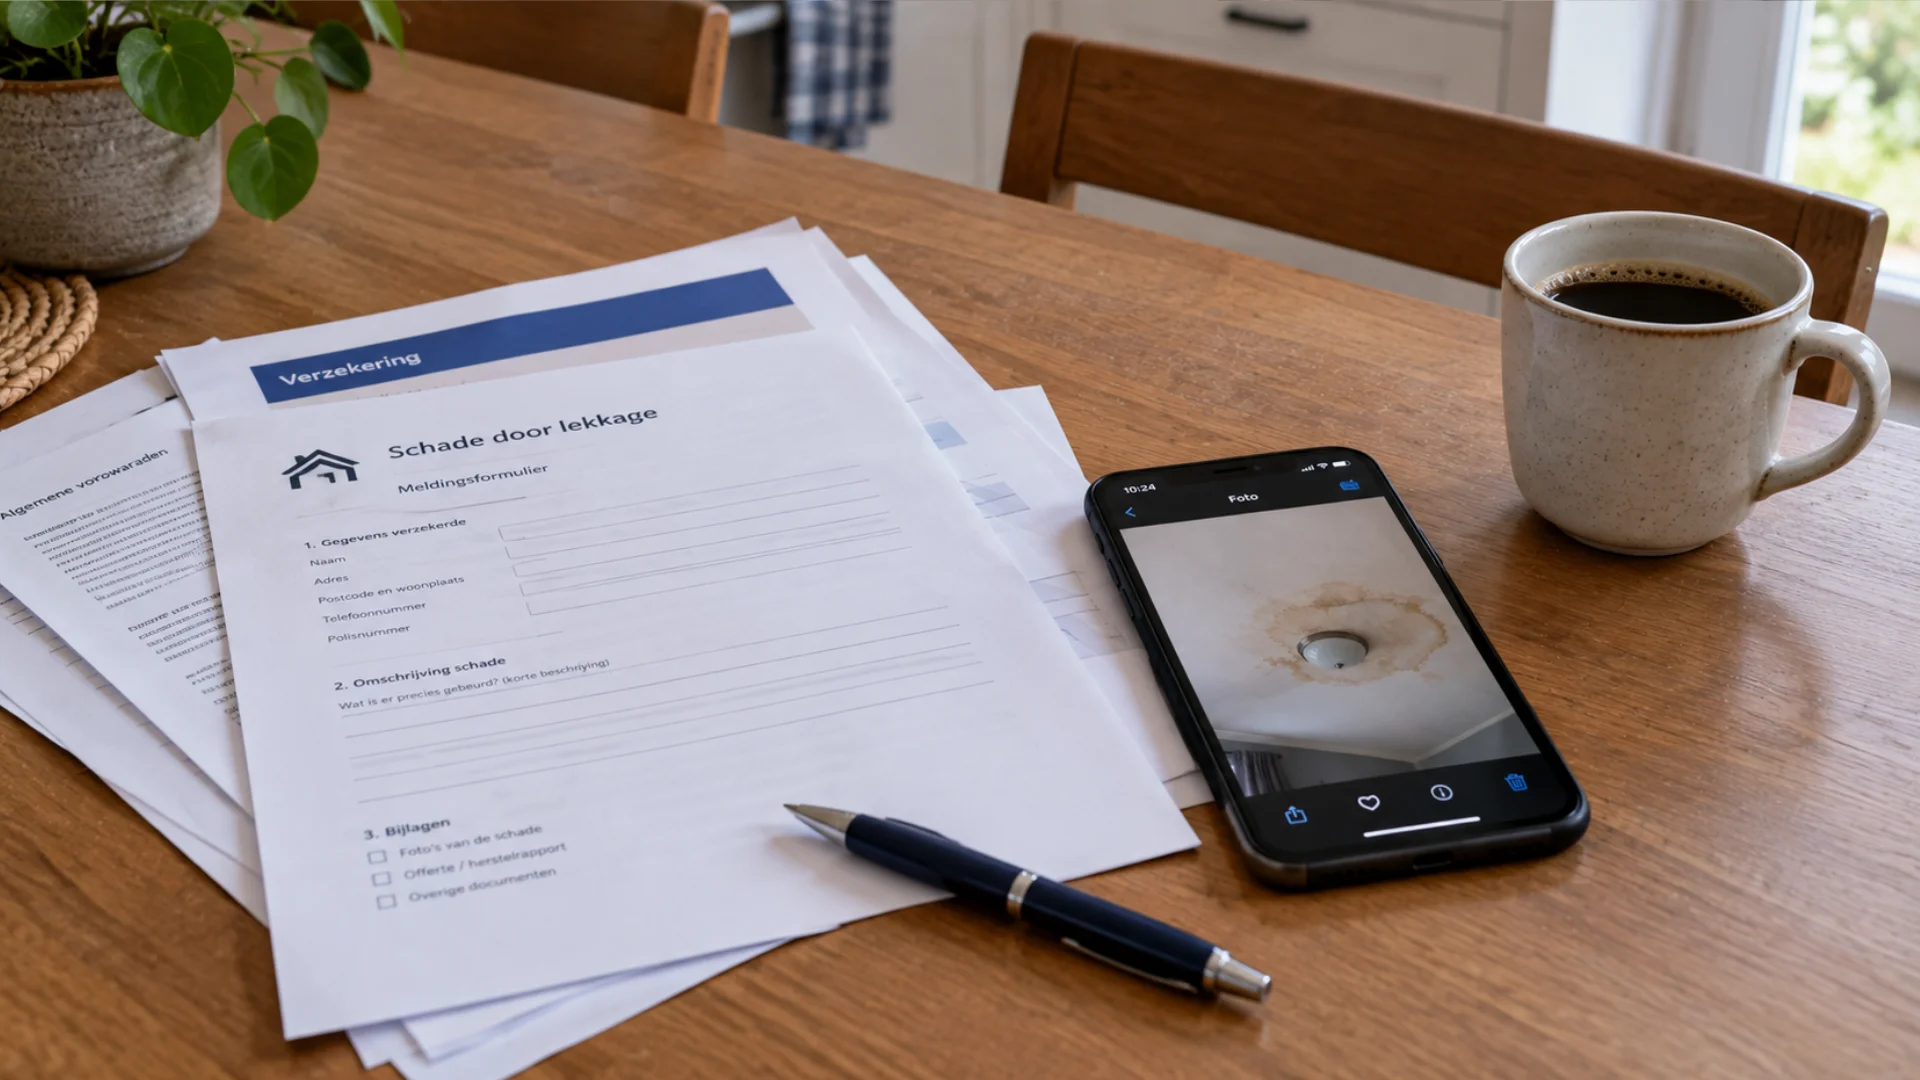
Wordt een lekkage vergoed door de verzekering?
Een plotselinge, onvoorziene lekkage wordt meestal vergoed. De opstalverzekering dekt schade aan het huis zelf en het hak- en breekwerk om een lekkende leiding te bereiken, en vaak ook het opsporen van het lek. De inboedelverzekering dekt schade aan uw spullen. Lekkage door slijtage, achterstallig onderhoud of grondwater is meestal uitgesloten.
Opstal of inboedel: welke verzekering betaalt wat?
Bij een lekkage spelen bijna altijd twee verzekeringen. Welke van de twee betaalt, hangt af van wat er beschadigd is.
- De opstalverzekering dekt het huis zelf: muren, vloeren, plafonds, het dak, leidingen en vaste installaties zoals een badkamer of keuken
- De inboedelverzekering dekt uw spullen: meubels, kleding, apparatuur en vaak ook vloerbedekking en gordijnen
Een handige vuistregel: wat u meeneemt als u verhuist, valt onder de inboedel. Wat blijft zitten, valt onder de opstal. Bij een lekkage in het plafond betaalt de opstalverzekering dus het herstel van het plafond, en de inboedelverzekering de bank die eronder stond. Huurt u, dan is de opstalverzekering meestal een zaak van de verhuurder. Hoe dat precies zit, leest u in wie betaalt een lekkage.
De hoofdregel: plotseling en onvoorzien
Woonverzekeringen vergoeden schade die plotseling en onvoorzien ontstaat. Een leiding die springt, een koppeling die het begeeft of een afvoer die scheurt, zijn typische voorbeelden. Schade die langzaam ontstaat, door slijtage, veroudering of gebrekkig onderhoud, valt meestal buiten de dekking.
Dat onderscheid is in de praktijk het grootste discussiepunt. Een lekkage die maandenlang onopgemerkt druppelde, kan door de verzekeraar als geleidelijke schade worden gezien. Daarom is het belangrijk dat de oorzaak objectief wordt vastgesteld en dat u niet te lang wacht met melden zodra u iets ziet.
Wat wordt doorgaans vergoed, per situatie
Lekkage van een waterleiding
Een plotseling lekkende of gesprongen waterleiding is het schoolvoorbeeld van gedekte schade. De gevolgschade aan vloeren, wanden en plafonds valt onder de opstalverzekering. Of ook de reparatie van de leiding zelf wordt betaald, verschilt per verzekeraar. Sommige vergoeden het herstel van de kapotte plek, andere alleen de schade die het water heeft veroorzaakt.
Een lekkende leiding in een muur of betonvloer
Zit de leiding in een muur of in een betonvloer, dan moet er worden gehakt om erbij te komen. De kosten van dat hak- en breekwerk en het dichtmaken daarna worden door opstalverzekeraars gedekt. Hoe kleiner het gat, hoe lager de kosten, en daarom loont het om het lek eerst precies te laten lokaliseren. Hoe zo'n lek wordt gevonden, leest u bij lekkage van de waterleiding.
Lekkage via het plafond
Schade aan een plafond door water van boven is gevolgschade en valt onder de opstalverzekering, mits de oorzaak gedekt is. Komt het water uit de woning van de buren, dan gaat u in de regel eerst naar uw eigen verzekeraar. Hoe u een vochtplek beoordeelt, leest u in vochtplekken op het plafond.
Lekkage in de keuken of badkamer
Een gesprongen slang van de vaatwasser of een plotseling lekkende afvoer is meestal gedekt. Lekkage door versleten kitranden of voegen wordt vaak als onderhoud gezien. Over de badkamer, waar dit het meest speelt, schreven wij een apart artikel: lekkage badkamer en de verzekering.
Lekkage in de kelder
Bij een natte kelder is de oorzaak beslissend. Water uit een lekkende leiding of afvoer is in principe gedekt. Grondwater dat door de kelderwand of vloer dringt, is bij de meeste verzekeraars uitgesloten. Alleen een uitgebreide of allriskdekking vergoedt soms water dat na hevige regen via de grond binnenkomt. Een lekkage in de kelder laten onderzoeken maakt dus direct verschil voor uw claim.
Lekkage van het dak
Schade door regen of storm valt vaak onder de opstalverzekering, maar de reparatie van het dak zelf meestal niet. Dat onderwerp werken wij uit in daklekkage en de verzekering.
Wordt het opsporen van het lek vergoed?
Vaak wel. Veel opstalverzekeringen vergoeden de kosten om de oorzaak van een gedekte lekkage te vinden, inclusief het hak- en breekwerk dat daarvoor nodig is. Er zijn wel verschillen. Sommige verzekeraars willen vooraf toestemming geven voor een onderzoek of schakelen zelf een partij in. Andere vergoeden een onderzoek dat u zelf laat doen tot het bedrag dat zij zelf kwijt zouden zijn geweest.
Ons advies: meld de schade eerst bij uw verzekeraar en vraag of zij een lekdetectie vergoeden en onder welke voorwaarden. Wat een detectie doorgaans kost, ziet u op onze pagina met tarieven.
De uitsluitingen die het vaakst tot een afwijzing leiden
- Achterstallig onderhoud, bijvoorbeeld een lek dat al langer zichtbaar was en niet is aangepakt
- Slijtage en veroudering, zoals poreuze leidingen of versleten kitranden en voegen
- Grondwater, behalve bij sommige verzekeraars als het via een afvoer binnenkomt
- Schade tijdens een verbouwing of door een constructiefout
- Regen die via een open raam of deur binnenkomt
- Schade die u al zelf heeft laten herstellen voordat de verzekeraar kon kijken
De laatste is een valkuil die veel mensen niet kennen. Laat dus niets definitief herstellen voordat de schade gemeld en vastgelegd is. Noodmaatregelen om erger te voorkomen mogen en moeten wel.
Zo maakt u uw claim sterk
- Meld de schade zo snel mogelijk, ook als u de oorzaak nog niet weet
- Fotografeer de schade met datum, zowel overzicht als detail
- Bewaar beschadigde spullen tot de verzekeraar of expert heeft gekeken
- Noteer wanneer u de schade voor het eerst zag en wat u daarna deed
- Laat de oorzaak vaststellen en vastleggen voordat er hersteld wordt
Het laatste punt is vaak doorslaggevend. Een verzekeraar beoordeelt een claim op de oorzaak. Een lekdetectierapport legt vast waar het lek zit, wat er kapot is en welke metingen dat aantonen. Daarmee wordt het verschil tussen een plotselinge lekkage en geleidelijke schade concreet, in plaats van een welles-nietesdiscussie. Wat u verder direct doet na de ontdekking, staat in ons stappenplan wat te doen bij waterschade.
Lees uw eigen polis
Of u nu bij Interpolis, Centraal Beheer of een andere verzekeraar zit: de dekking staat in uw polisvoorwaarden en verschilt per verzekeraar en per pakket. Let vooral op de dekking voor opsporingskosten, het herstel van leidingen, neerslag en grondwater, en op de hoogte van uw eigen risico. Twijfelt u, bel dan uw verzekeraar of tussenpersoon voordat u kosten maakt. Deze pagina is algemene informatie en geen beoordeling van uw polis.
Veelgestelde vragen
Lees ook
Artikelen die vaak samen met dit onderwerp gelezen worden.
 VerzekeringDaklekkage en de verzekering: wordt een lekkend dak vergoed?Een lekkend dak raakt twee dingen tegelijk: het dak zelf en alles wat eronder ligt.
 VerzekeringWie betaalt de lekkage: huurder, verhuurder, buren of VvE?Bij een lekkage in een huurwoning, een appartement of tussen buren ontstaat snel discussie over wie moet betalen.
 VerzekeringWaterschade en de verzekering: opstal, inboedel en wat er niet onder valtWaterschade is een van de meest gemelde schades bij woonverzekeringen.