Waterschade en de verzekering: opstal, inboedel en wat er niet onder valt
Waterschade is een van de meest gemelde schades bij woonverzekeringen. Toch is de dekking minder vanzelfsprekend dan veel mensen denken. Het verschil tussen opstal en inboedel, tussen neerslag en grondwater en tussen een plotselinge en een geleidelijke oorzaak bepaalt of u vergoeding krijgt. Hieronder zetten wij de hoofdregels op een rij.
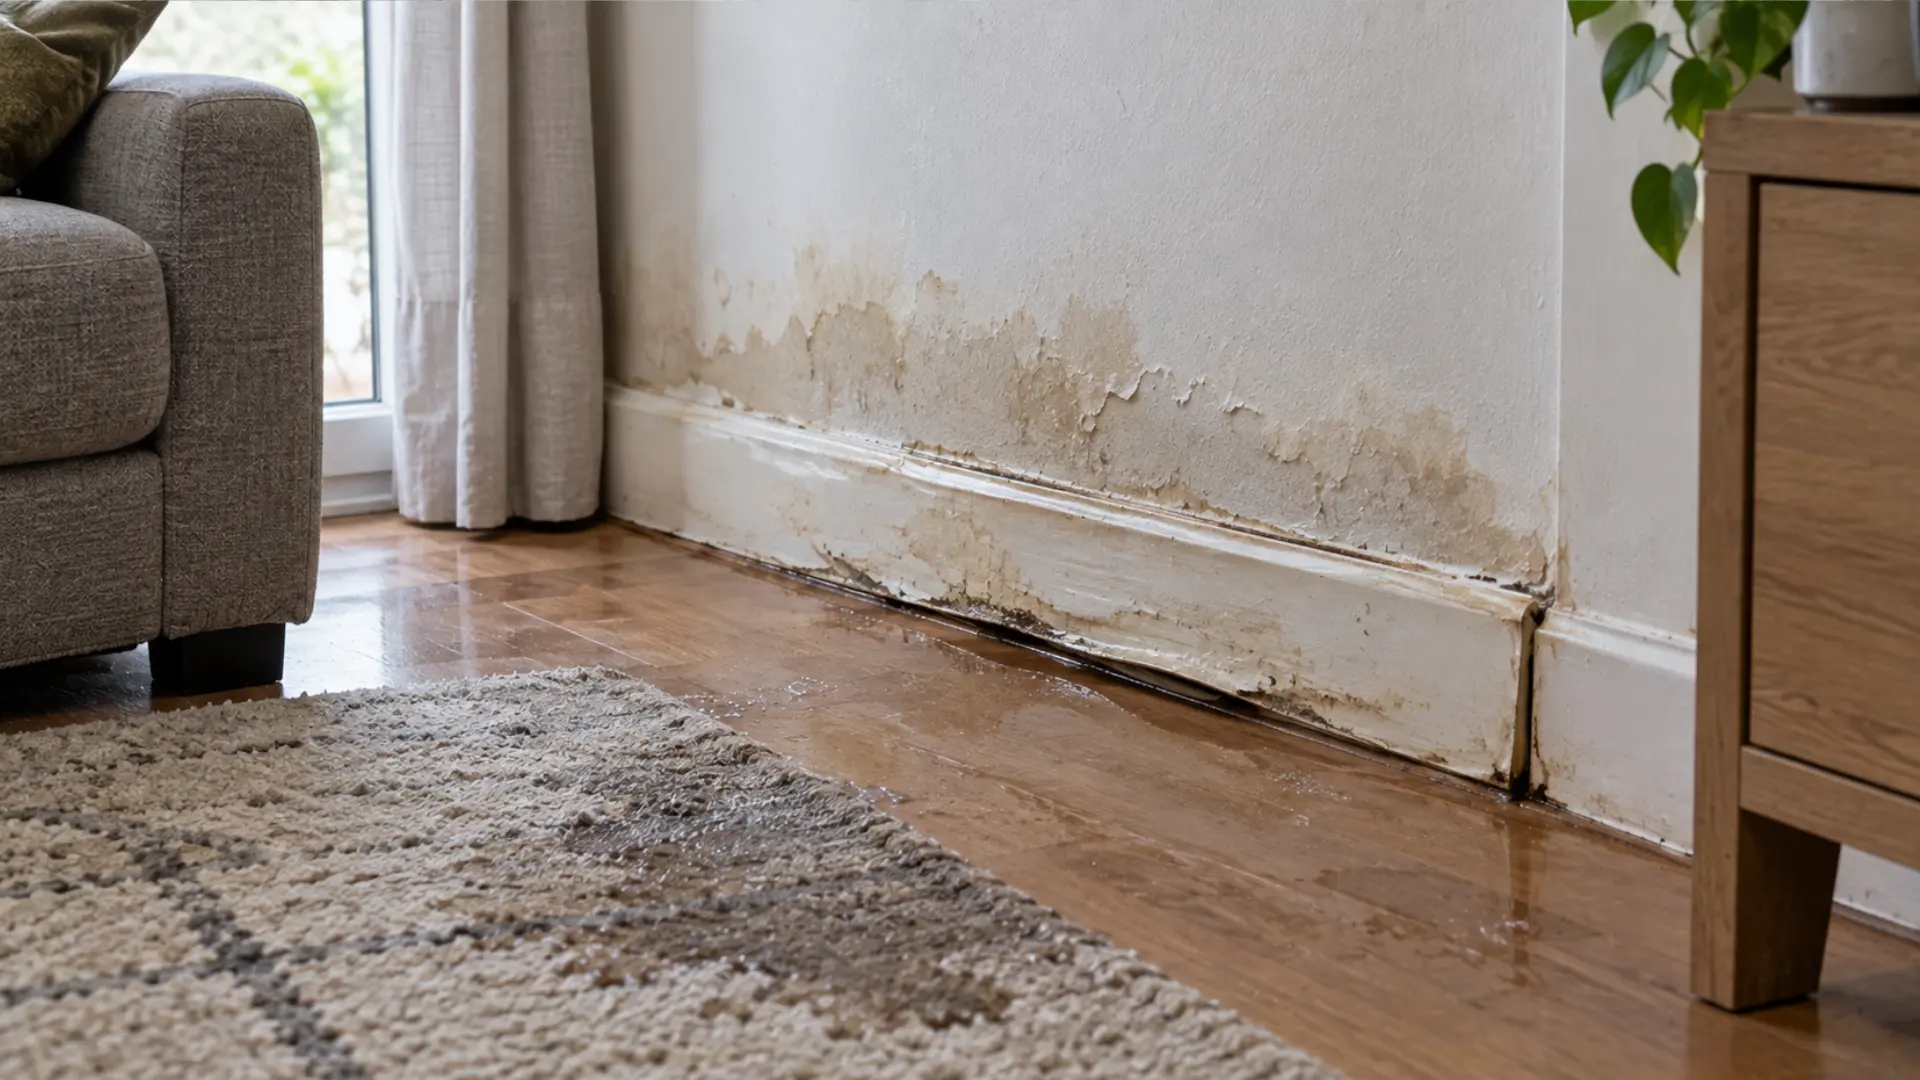
Wordt waterschade vergoed door de verzekering?
Waterschade door een plotselinge oorzaak, zoals een lekkende leiding of hevige regen, wordt meestal vergoed. De opstalverzekering dekt schade aan het huis, de inboedelverzekering schade aan uw spullen. Grondwater, slijtage, achterstallig onderhoud en een overstroming van een primaire waterkering zijn meestal uitgesloten.
Twee verzekeringen: opstal en inboedel
Waterschade en de opstalverzekering
De opstalverzekering dekt het gebouw: muren, vloeren, plafonds, het dak, leidingen en vaste installaties zoals keuken en badkamer. Bij waterschade betaalt deze verzekering het herstel van wat vast aan het huis zit, en het hak- en breekwerk om een lekkende leiding te bereiken.
Waterschade en de inboedelverzekering
De inboedelverzekering dekt uw spullen: meubels, apparatuur, kleding, en vaak ook vloerbedekking, laminaat en gordijnen. Bij een lekkage in een huurwoning is dit vaak de enige verzekering die de huurder zelf heeft.
In de praktijk spelen ze vaak allebei. Een lekkende waterleiding onder de vloer raakt de dekvloer (opstal) en het laminaat en de bank (inboedel). Meld de schade dan bij beide, of bij één verzekeraar als u beide polissen daar heeft.
Welke waterschade is meestal gedekt?
- Water uit leidingen, afvoeren en installaties dat plotseling vrijkomt
- Een gesprongen leiding, ook door vorst binnenshuis
- Water uit een lekkende of overgelopen wasmachine, vaatwasser of cv-installatie
- Directe neerslag: regen, hagel, sneeuw of smeltwater die onverwacht binnenkomt
- Het hak- en breekwerk om een lekkende leiding te bereiken en dat weer te herstellen
Neerslag, grondwater en overstroming
Hier zitten de grootste verschillen tussen verzekeringen.
- Directe neerslag die binnenkomt via dak of gevel: bij vrijwel alle verzekeraars gedekt, maar het dak, de dakgoot en de regenpijp zelf vaak niet
- Indirecte neerslag, water dat na hevige regen via de grond binnenkomt: vaak alleen gedekt met een uitgebreide of allriskdekking
- Grondwater: meestal uitgesloten, soms wel gedekt als het via een afvoer of aangesloten toestel binnenkomt
- Overstroming van een primaire waterkering, zoals een grote dijk: niet gedekt door de opstalverzekering
Bij water in een kelder of kruipruimte is het dus essentieel om te weten of het water uit een leiding komt of uit de grond. Een lekkage in de kelder of kruipruimte laten onderzoeken geeft daarover uitsluitsel. Bij water van boven leest u meer in daklekkage en de verzekering.
Wat valt er meestal niet onder?
- Schade door slijtage, veroudering of langzaam inwerkend vocht
- Achterstallig onderhoud, zoals een lekkage die al lang zichtbaar was
- Schimmel en houtrot die over langere tijd zijn ontstaan
- Schade tijdens een verbouwing
- Regen door een open raam of deur
- Schade die u al heeft laten herstellen voordat de verzekeraar kon kijken
Schimmel na een plotselinge lekkage kan soms wel onder de dekking vallen, maar schimmel door aanhoudend vocht niet. Hoe u schimmel door een lekkage herkent, leest u in schimmel door een lekkage.
Waterschade melden bij de verzekering
Hoe u meldt, bepaalt mede of en hoeveel er wordt vergoed. Houd deze volgorde aan:
- Beperk eerst de schade: water stoppen, spullen weg, ventileren
- Fotografeer de schade met datum, zowel overzicht als detail
- Meld de schade zo snel mogelijk, ook als de oorzaak nog onbekend is
- Gooi beschadigde spullen niet weg voordat de verzekeraar heeft gekeken
- Laat niets definitief herstellen zonder overleg met uw verzekeraar
- Bewaar bonnen van noodmaatregelen, zoals een dekzeil of een bouwdroger
Veel verzekeraars vergoeden niet, of minder, als u de schade al zelf heeft hersteld voordat zij konden kijken. Melden voordat u herstelt is dus geen formaliteit. Het volledige stappenplan voor de eerste uren staat in wat te doen bij waterschade.
De oorzaak bepaalt de vergoeding
Bij vrijwel elke waterschadeclaim draait het om dezelfde vraag: wat was de oorzaak? Een plotselinge lekkage is gedekt, slijtage niet. Water uit een leiding is gedekt, grondwater meestal niet. Zonder vastgestelde oorzaak is het uw woord tegen dat van de verzekeraar.
Wij sporen de bron op zonder breekwerk, met technieken als vochtmeting en een druktest op de leidingen, en leggen de oorzaak vast in een lekdetectierapport. Dat rapport kunt u direct bij uw claim voegen. Voor de vraag of het opsporen zelf wordt vergoed, zie lekkage en de verzekering.
Wat als de verzekeraar de claim afwijst?
Vraag eerst om een schriftelijke onderbouwing: welke uitsluiting past de verzekeraar toe en op basis van welke vaststelling? Vaak gaat het om de oorzaak, bijvoorbeeld geleidelijke schade in plaats van een plotselinge lekkage. Heeft u een onderbouwing van de oorzaak, zoals een rapport met metingen, leg die dan alsnog voor.
Blijft de verzekeraar bij de afwijzing, dien dan eerst een klacht in via de interne klachtenprocedure van de verzekeraar. Komt u er samen niet uit, dan kunt u terecht bij het Kifid, het klachteninstituut voor financiële dienstverlening. Bij een waterschade in een huurwoning loopt de vergoeding van schade aan het huis via de verhuurder, zie wie betaalt een lekkage.
Na de melding: drogen en herstellen
Na een grote waterschade moet het huis eerst goed drogen voordat er wordt hersteld. Verzekeraars schakelen daarvoor soms zelf een droogbedrijf in. Hoe drogen werkt en waarom haast hier tegen u werkt, leest u in waterschade herstellen en drogen. Deze pagina is algemene informatie. De exacte dekking staat in uw eigen polisvoorwaarden.
Veelgestelde vragen
Lees ook
Artikelen die vaak samen met dit onderwerp gelezen worden.
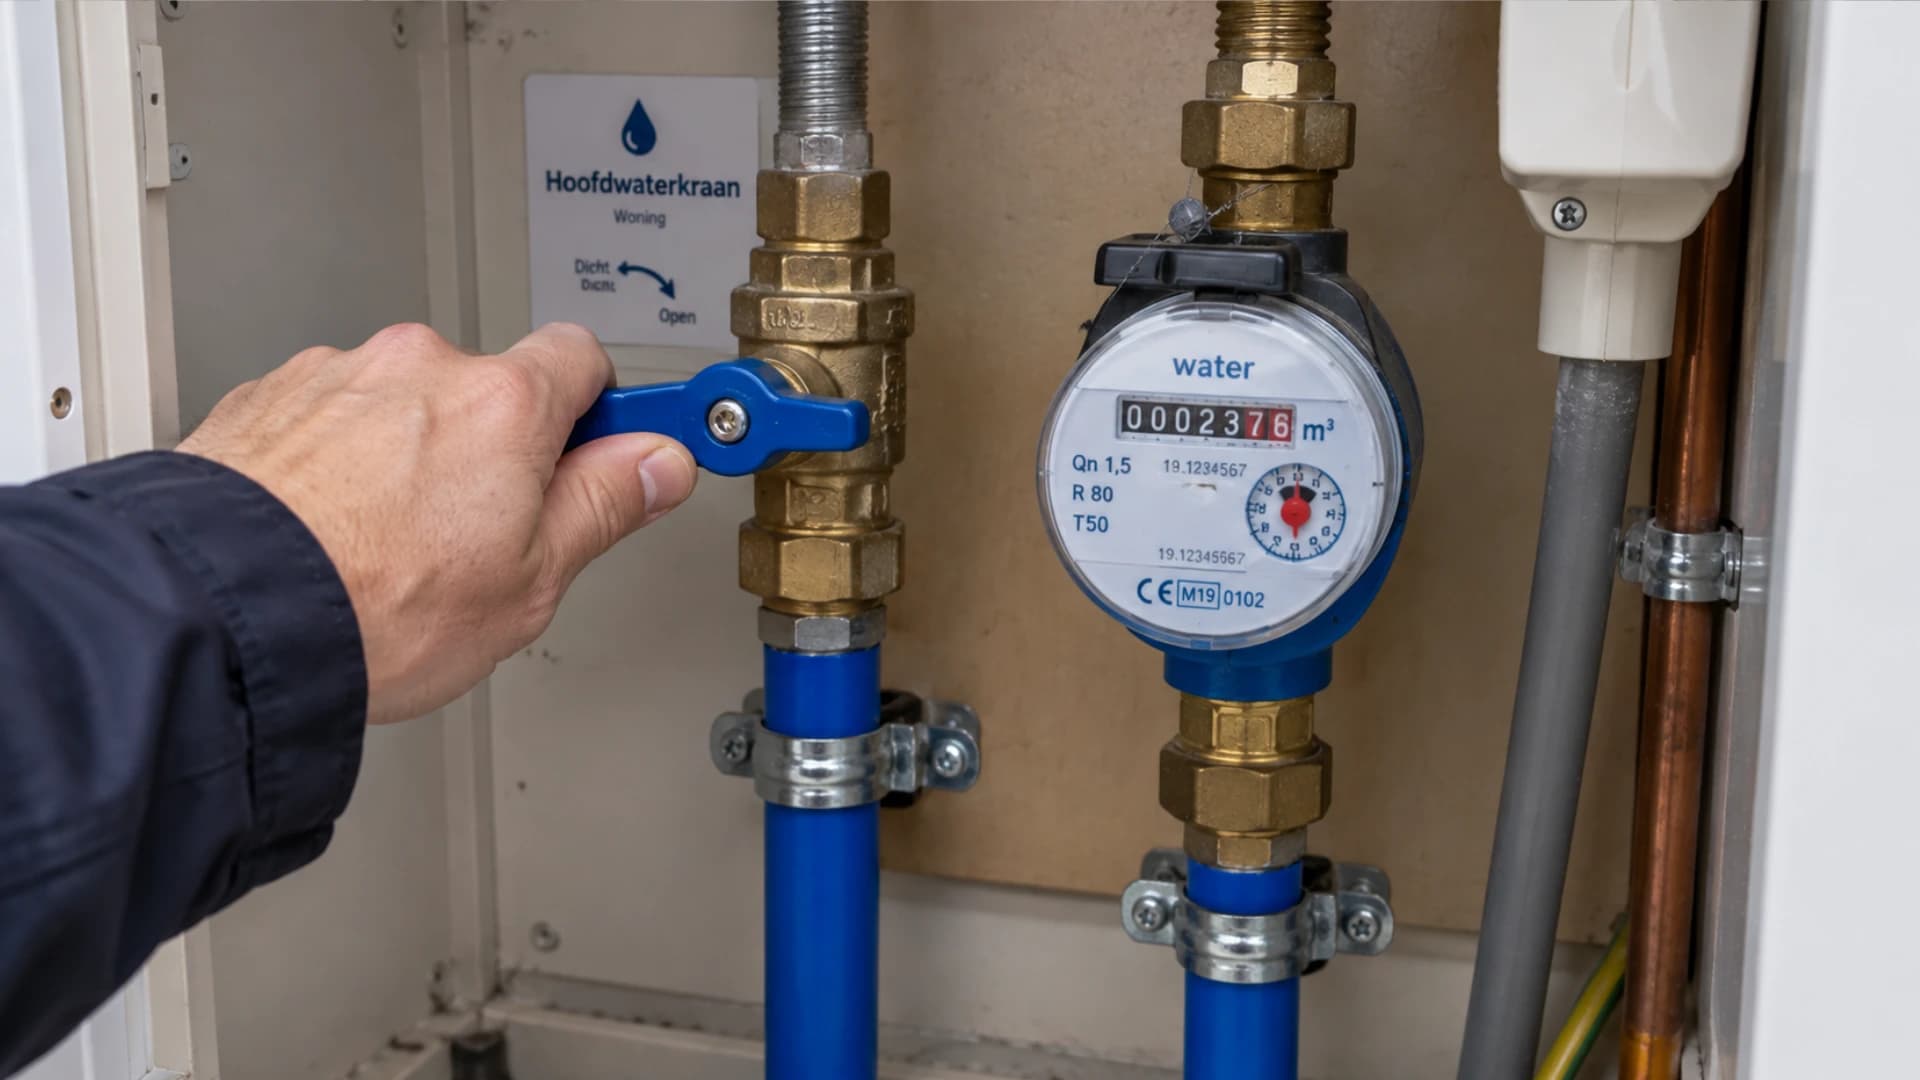 VerzekeringWaterschade in huis: wat te doen? Het stappenplanWaterschade komt bijna altijd onverwacht: een plas op de vloer, water dat door het plafond druppelt of een muur die ineens nat is.
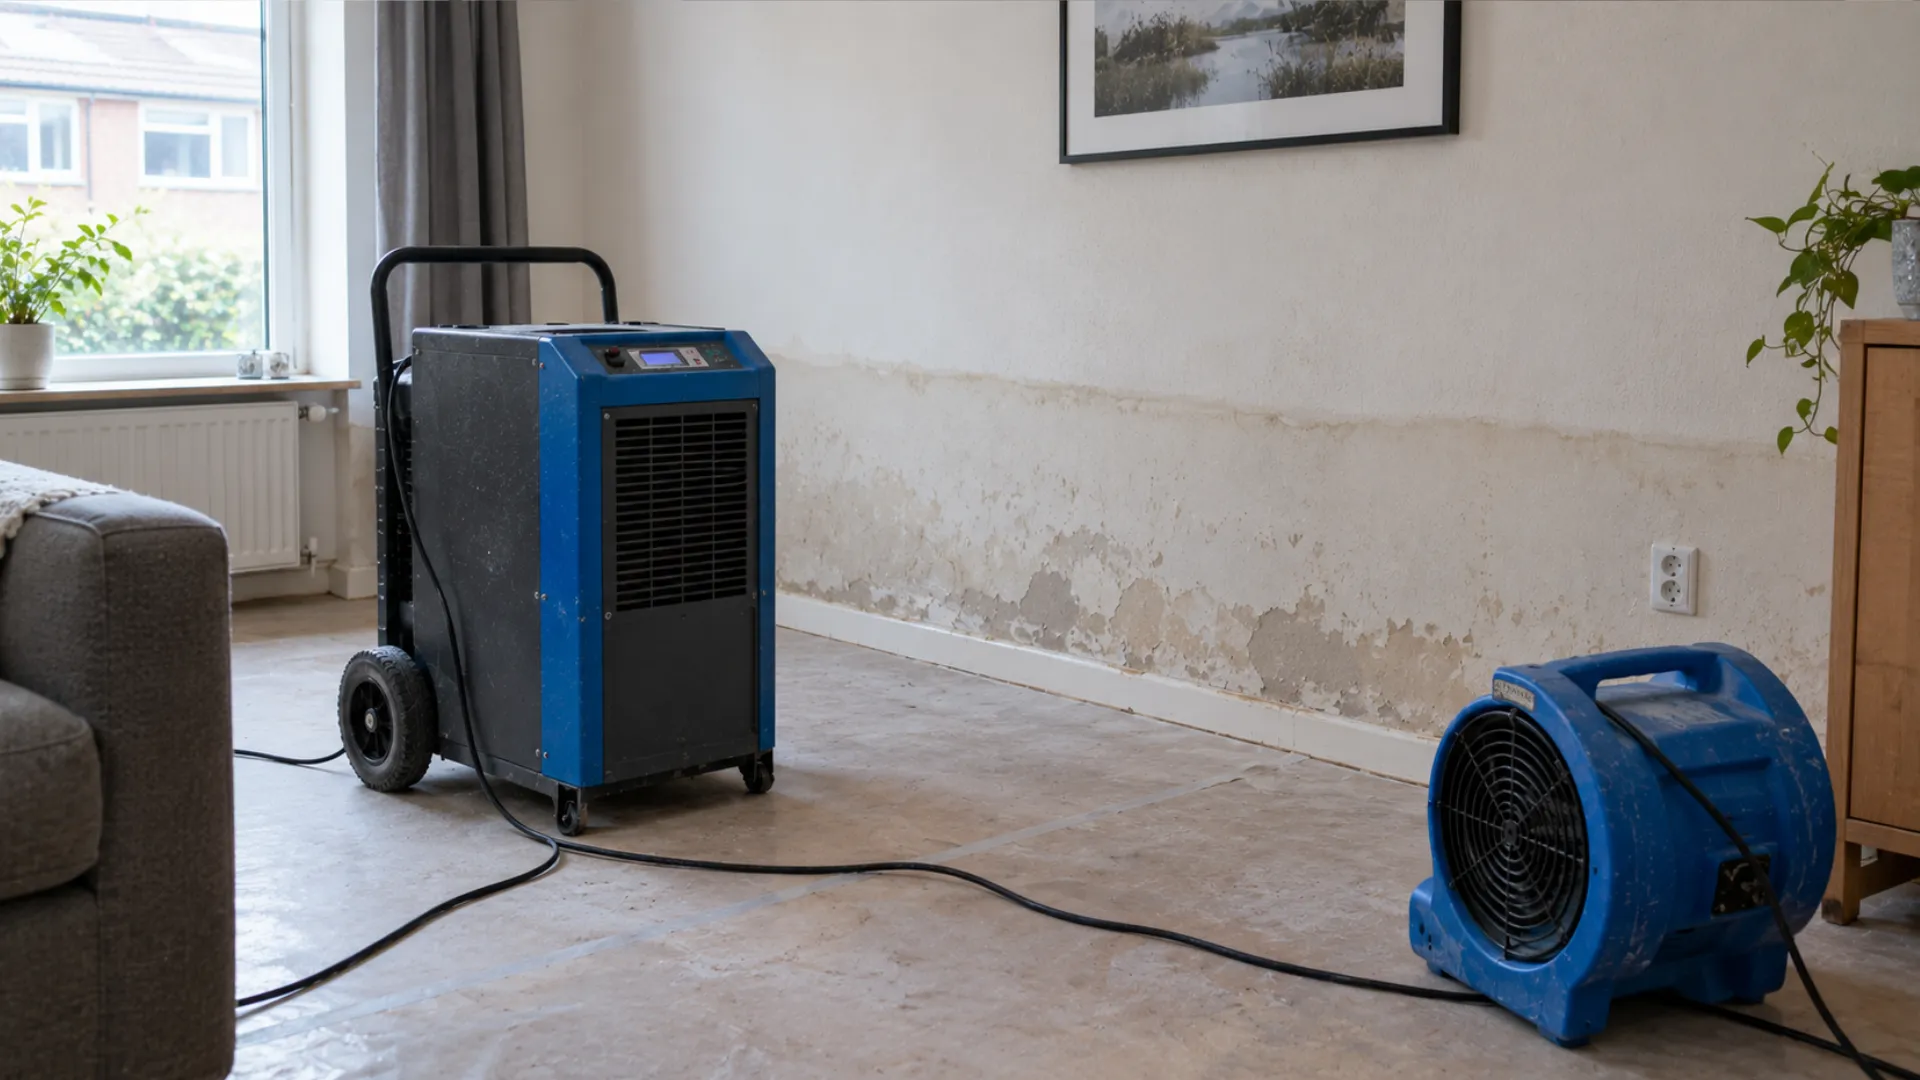 HerstelWaterschade herstellen en drogen: laminaat, vloer, muren en droogtechniekNa waterschade wilt u het huis zo snel mogelijk weer op orde hebben.
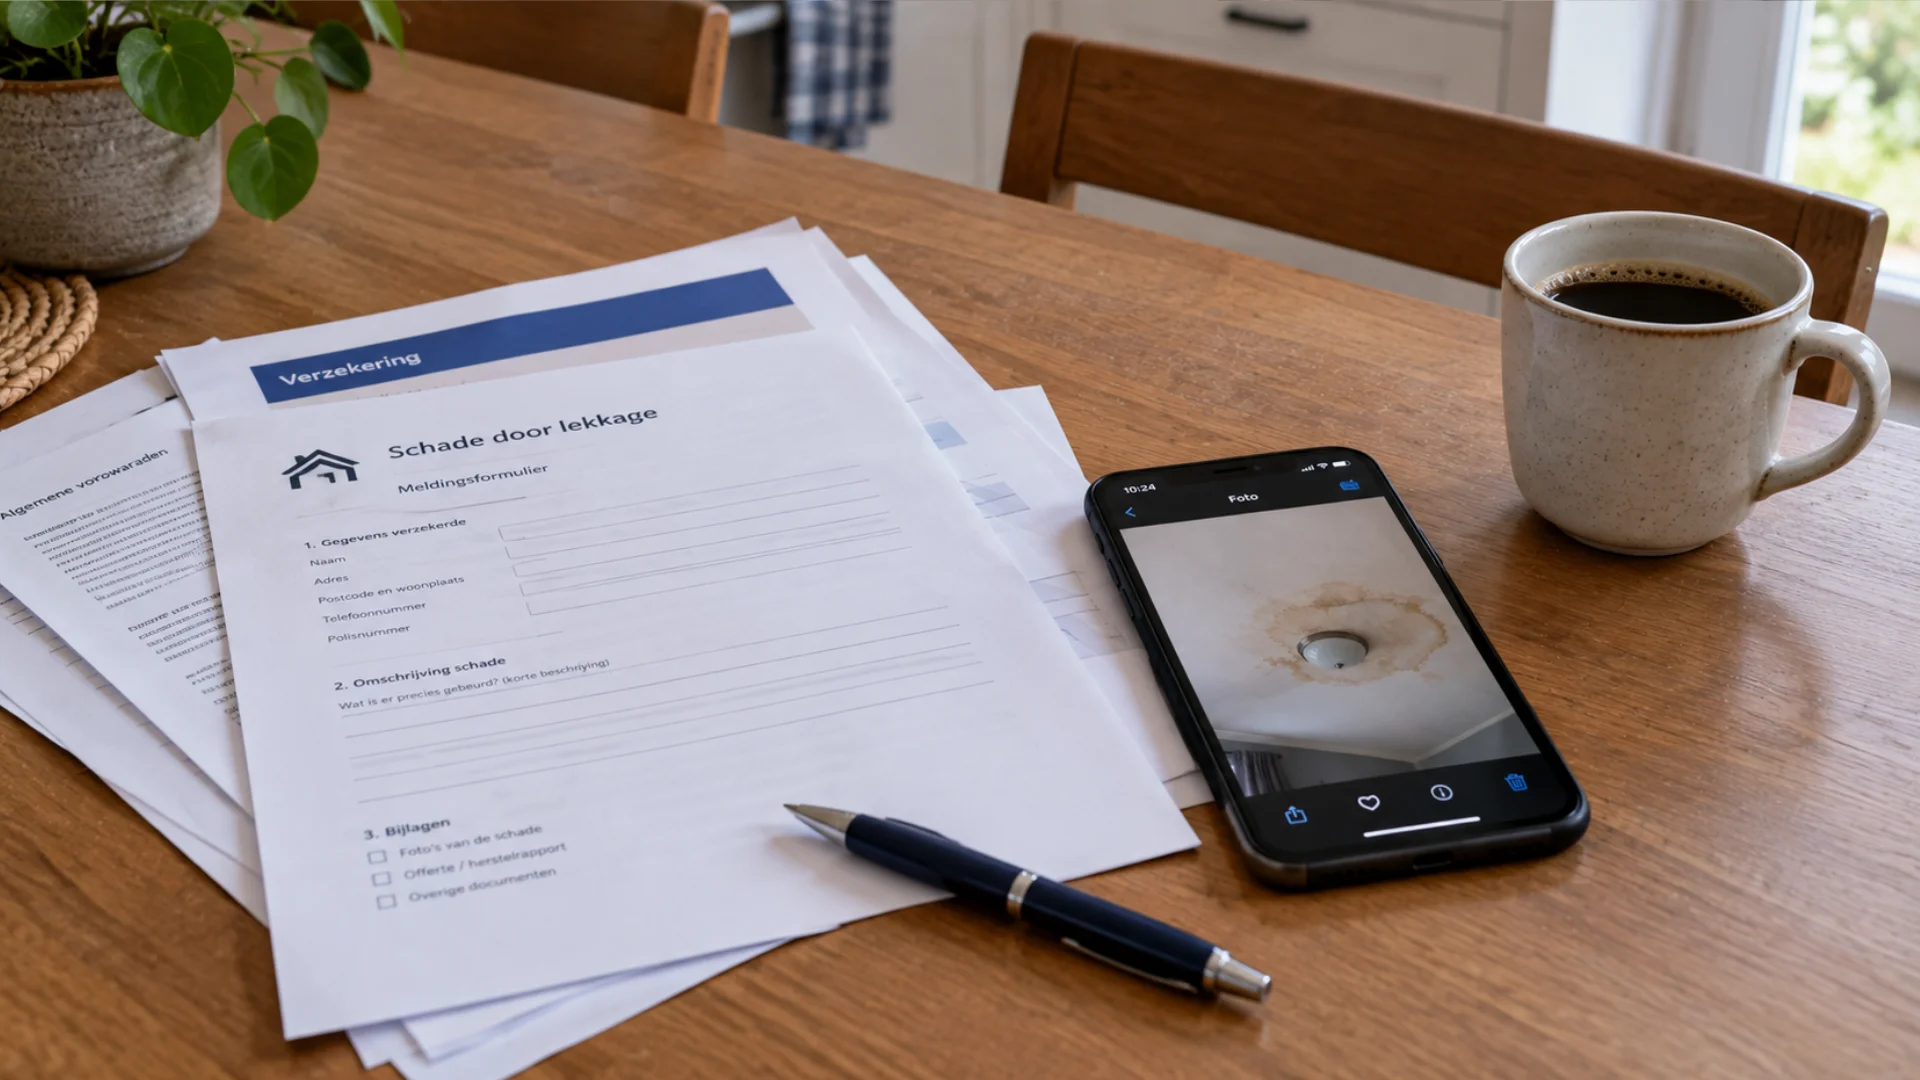 VerzekeringLekkage en de verzekering: wat wordt vergoed en wat niet?Bij een lekkage komt na de schrik meteen de vraag: betaalt de verzekering dit?